
Ekologia przestaje być dla małych i średnich firm wyłącznie kwestią wizerunku. Gospodarka Obiegu Zamkniętego (GOZ), wymagania ESG, rosnące znaczenie danych środowiskowych oraz zmiany w europejskich regulacjach sprawiają, że przedsiębiorcy muszą coraz dokładniej wiedzieć, ile zużywają energii, surowców i wody, ile generują odpadów oraz jaki wpływ na środowisko ma ich działalność.
Choć obowiązki raportowania ESG nie obejmują automatycznie całego sektora MŚP, mniejsze firmy coraz częściej odczuwają je poprzez relacje z większymi przedsiębiorstwami. Duży odbiorca może zażądać danych dotyczących śladu węglowego, materiałów, odpadów czy źródeł energii od swoich dostawców. W praktyce oznacza to, że transformacja ekologiczna schodzi z poziomu największych korporacji do codziennego funkcjonowania mniejszych przedsiębiorstw.
Czytaj więcej…
- czym jest GOZ i dlaczego zmienia tradycyjny model prowadzenia biznesu,
- jak ESG wpływa na MŚP, nawet jeśli firma nie podlega bezpośrednio obowiązkowi raportowania,
- dlaczego odpady i zużycie surowców stają się kosztem strategicznym,
- jakie dane środowiskowe przedsiębiorcy powinni zacząć gromadzić,
- jakie korzyści może przynieść transformacja GOZ,
- gdzie MŚP mogą szukać finansowania zielonych inwestycji.
Spis treści
- GOZ przestaje być wyborem, a staje się elementem konkurencyjności
- ESG dociera do małych firm przez łańcuch dostaw
- GOZ oznacza zmianę modelu biznesowego, nie tylko segregację odpadów
- Jakie zmiany czekają polskie MŚP?
- Dane środowiskowe staną się nową walutą biznesu
- Inwestycje w GOZ mogą obniżyć koszty działalności
- Czy MŚP są gotowe na zieloną transformację?
- Największe ryzyko? Czekanie do momentu, gdy wymogi staną się obowiązkowe
GOZ przestaje być wyborem, a staje się elementem konkurencyjności
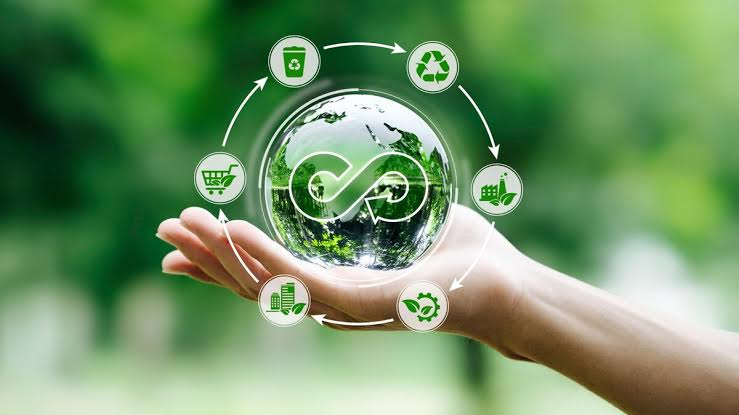
Gospodarka Obiegu Zamkniętego zakłada odejście od linearnego schematu „wydobyć – wyprodukować – sprzedać – wyrzucić”. Zamiast tego przedsiębiorstwo powinno maksymalnie długo utrzymywać wartość produktów, materiałów i surowców w gospodarce. W praktyce oznacza to projektowanie produktów z myślą o trwałości, naprawie, ponownym wykorzystaniu czy recyklingu.
Dla MŚP GOZ może oznaczać zmianę znacznie szerszą niż sama gospodarka odpadami. Firma może ograniczać zużycie materiałów, odzyskiwać surowce z procesu produkcyjnego, wykorzystywać produkty uboczne albo przechodzić z modelu sprzedaży produktu na model usługowy. PARP wskazuje, że gospodarka obiegu zamkniętego może jednocześnie ograniczać zużycie surowców i koszty prowadzenia działalności.
Najważniejsze kierunki zmian to:
- ograniczenie ilości wykorzystywanych surowców,
- wydłużanie cyklu życia produktów,
- naprawa i ponowne wykorzystanie,
- odzysk materiałów produkcyjnych,
- ograniczanie ilości odpadów,
- efektywniejsze wykorzystanie energii i wody.
ESG dociera do małych firm przez łańcuch dostaw
Największym nieporozumieniem jest przekonanie, że skoro mikro-, mała lub średnia firma nie musi sporządzać raportu zgodnego z najbardziej rozbudowanymi standardami ESG, może całkowicie zignorować temat. Rynek działa inaczej.
Duże przedsiębiorstwa objęte obowiązkami raportowania potrzebują danych dotyczących własnego łańcucha wartości. Informacje od dostawców mogą dotyczyć m.in. zużycia energii, emisji, materiałów, odpadów, warunków pracy czy polityki środowiskowej. W efekcie MŚP mogą otrzymywać kwestionariusze ESG od swoich klientów, banków albo partnerów biznesowych.
Presja może więc wyglądać następująco:
- duży kontrahent pyta o ślad węglowy produktu,
- bank oczekuje informacji o ryzykach środowiskowych,
- przetarg zawiera kryteria środowiskowe,
- odbiorca wymaga danych dotyczących materiałów lub opakowań,
- zagraniczny klient oczekuje zgodności z polityką zrównoważonego łańcucha dostaw.
To właśnie dlatego ESG należy traktować nie tylko jako obowiązek sprawozdawczy, ale również jako element dostępu do rynku.
GOZ oznacza zmianę modelu biznesowego, nie tylko segregację odpadów
Najbardziej dojrzałe podejście do GOZ zaczyna się przed powstaniem odpadu. Przedsiębiorca powinien najpierw zastanowić się, czy można zużyć mniej materiału, wykorzystać go ponownie albo zaprojektować produkt tak, aby można było go naprawić.
W firmie produkcyjnej może to oznaczać zmianę konstrukcji produktu. W handlu – ograniczenie opakowań lub wprowadzenie opakowań wielokrotnego użytku. W usługach – cyfryzację dokumentów, ograniczenie zużycia materiałów czy zakup urządzeń o dłuższym okresie użytkowania.
GOZ może również tworzyć nowe źródła przychodów. Przedsiębiorstwo może zarabiać na naprawach, odnowieniu produktów, sprzedaży części zamiennych, odzysku materiałów czy usługach opartych na współdzieleniu zasobów.
Jakie zmiany czekają polskie MŚP?
W najbliższych latach ekologiczna transformacja będzie coraz bardziej widoczna w codziennym zarządzaniu przedsiębiorstwem. MŚP powinny przede wszystkim zacząć od pomiaru własnych procesów. Bez danych trudno bowiem określić, gdzie znajdują się największe koszty i ryzyka.
Pierwszym krokiem może być stworzenie prostego bilansu środowiskowego przedsiębiorstwa obejmującego:
- zużycie energii elektrycznej i paliw,
- zużycie wody,
- wykorzystanie podstawowych surowców,
- ilość i rodzaj generowanych odpadów,
- sposób zagospodarowania odpadów,
- transport i logistykę,
- wykorzystanie opakowań,
- emisje związane z działalnością.
Dopiero na tej podstawie można wyznaczyć cele i ocenić opłacalność inwestycji. Dla jednej firmy najważniejsza będzie fotowoltaika lub efektywność energetyczna, dla innej ograniczenie strat materiałowych, a dla jeszcze innej zmiana opakowań.
Dane środowiskowe staną się nową walutą biznesu
W gospodarce coraz większą wartość ma nie tylko sam produkt, ale także informacja o sposobie jego wytworzenia. Firmy będą musiały odpowiadać na pytania, które jeszcze kilka lat temu rzadko pojawiały się w relacjach między dostawcą a odbiorcą.
Ile energii zużyto podczas produkcji? Z jakich materiałów powstał produkt? Czy można go naprawić? Ile odpadów wygenerował proces? Jaki jest ślad węglowy? Czy przedsiębiorstwo posiada procedury ograniczające ryzyka środowiskowe?
Dlatego MŚP, które zaczną gromadzić takie dane wcześniej, mogą zyskać przewagę. Nie będą musiały budować systemu raportowania w reakcji na żądanie kontrahenta, lecz będą dysponować gotową bazą informacji.
Inwestycje w GOZ mogą obniżyć koszty działalności

Transformacja ekologiczna jest często przedstawiana jako dodatkowy koszt. Tymczasem jej ekonomiczny sens może być odwrotny. Mniejsze zużycie materiałów oznacza niższe koszty produkcji. Mniejsze zużycie energii ogranicza rachunki. Ograniczenie odpadów zmniejsza koszty ich zagospodarowania.
Istotne jest również dostępne wsparcie publiczne. W 2026 r. PARP prowadziło działania skierowane do MŚP dotyczące wdrażania modeli biznesowych GOZ. W zakończonym 29 lipca 2026 r. naborze II etapu działania 1.3 FEPW złożono 271 wniosków na łączną kwotę ponad 582 mln zł, a maksymalna wartość dofinansowania projektu wynosiła 3,5 mln zł. Program był skierowany do przedsiębiorstw z Polski Wschodniej.
To pokazuje, że GOZ nie jest wyłącznie regulacyjnym obowiązkiem. Jest również obszarem, w którym przedsiębiorstwa mogą korzystać z instrumentów finansowania transformacji.
Czy MŚP są gotowe na zieloną transformację?
Największym problemem może okazać się nie sama technologia, lecz brak kompetencji i danych. Właściciel małej firmy często nie dysponuje osobnym działem ESG, specjalistą ds. środowiska czy analitykiem danych. Obowiązki te spadają więc na zarząd, księgowość, dział zakupów albo produkcję.
Dlatego podejście do ESG w MŚP powinno być proporcjonalne. Nie każda firma potrzebuje rozbudowanego raportu. Każda powinna natomiast wiedzieć, jakie zasoby wykorzystuje, gdzie powstają odpady i jakie wymagania środowiskowe stawiają jej klienci.
Warto zacząć od kilku prostych działań:
- wyznaczyć osobę odpowiedzialną za dane ESG,
- zinwentaryzować najważniejsze źródła zużycia energii i materiałów,
- przeanalizować największe straty,
- zapytać kluczowych klientów o przyszłe wymagania,
- stworzyć podstawowe wskaźniki środowiskowe,
- przygotować plan inwestycji w efektywność i GOZ.
Największe ryzyko? Czekanie do momentu, gdy wymogi staną się obowiązkowe
Transformacja ESG nie będzie polegała wyłącznie na pojawianiu się kolejnych formularzy i raportów. Jej istotą jest zmiana sposobu podejmowania decyzji biznesowych. Koszt surowca będzie analizowany razem z możliwością jego odzysku. Zakup maszyny – razem z jej efektywnością energetyczną. Wybór dostawcy – także pod kątem jego wpływu na środowisko.
Polskie MŚP mają przy tym ważny argument ekonomiczny: GOZ może zwiększać odporność biznesu na wzrost cen energii, materiałów i problemy z dostępnością surowców. Ministerstwo Rozwoju i Technologii wskazuje, że transformacja w kierunku GOZ jest elementem długoterminowej polityki gospodarczej Polski i Unii Europejskiej. W lutym 2026 r. resort opublikował również raport zamknięcia Mapy Drogowej GOZ.
Dla przedsiębiorców najważniejszy wniosek jest więc prosty: nie warto czekać na moment, w którym ESG stanie się bezpośrednim obowiązkiem firmy. Znacznie wcześniej może stać się wymaganiem klienta, banku, inwestora albo partnera w łańcuchu dostaw.
GOZ i ESG należy zatem traktować nie jako dwa kolejne skróty z unijnego słownika regulacyjnego, ale jako element transformacji modelu biznesowego. Firmy, które zaczną mierzyć zużycie zasobów, ograniczać straty i gromadzić dane środowiskowe już dziś, mogą w przyszłości nie tylko łatwiej spełnić wymagania kontrahentów, ale również osiągnąć niższe koszty i większą odporność konkurencyjną.